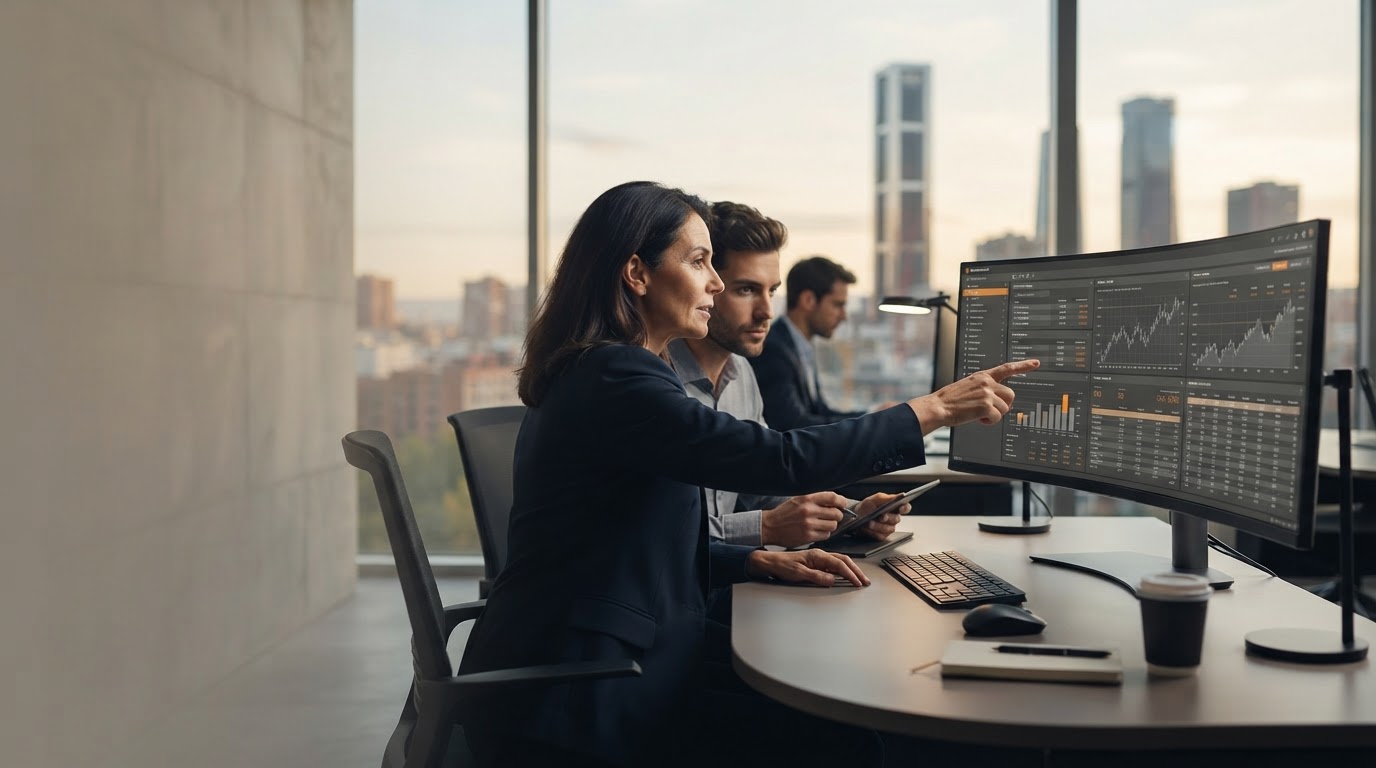
Firme Guardanza kombinerar AI-assisterad riskhantering med ett dynamiskt stop-loss-system som justerar sina trösklar baserat på marknadens likviditet och volatilitet i realtid, snarare än att förlita sig på fasta regler.
| 24h implicit volatilitet | Fortsätt |
| Beställningsbokdjup | Aktiv |
| Stop-loss tröskel | Dynamisk justering |
| Korrelation mellan tillgångar | Omräknat |
Firme Guardanza-motorn tar emot strömmar av högfrekvent marknadsdata och normaliserar dem innan utbildade prediktiva modeller används för att känna igen mönster av begynnande volatilitet. Målet är inte att förutsäga prisrörelser med säkerhet, utan att identifiera riskförhållanden innan de toppar.
Bearbetningen är utformad för att fungera i fönster med låg latens, så att förändringar i likviditet eller orderbokstruktur återspeglas i rekommendationer utan betydande förseningar.
| Dimension | Fokusera |
|---|---|
| Samplingsfrekvens | Fortsätt |
| Analyshorisont | Kort och medellång sikt |
| Modellvalidering | Periodisk backtesting |
Till skillnad från en statisk stop-loss, satt som en konstant procentsats, räknar Firme Guardanza-systemet om sina trösklar baserat på tillgänglig likviditet och ett realtidsvolatilitetsindex. Detta gör att du kan reagera annorlunda på en lugn marknad än på en med lågt bokdjup, där en tvångsförsäljning skulle få större genomslag.
| Kriterium | Statisk | Dynamisk (Firme Guardanza) |
|---|---|---|
| Marknadslikviditetsjustering | Nej | Ja |
| Svar på volatilitetsförändringar | Begränsad | Fortsätt |
| Tillfällig tröskelöversyn | Fixat | Omräknat |
| Exponering i ytliga händelser | Odifferentierad | Tight |
Följande situationer beskriver hur plattformen används i praktiken, baserat på kontinuerlig bearbetning av marknadsdata.
Systemet analyserar korrelationen mellan tillgångarna i en portfölj och indikerar avvikelser från de målvikter som definierats av investeraren. Ombalanseringsförslag presenteras som rekommendationer, inte som automatiska verkställanden, så det slutliga beslutet förblir i händerna på chefen.
När flera tillgångar i en portfölj visar ökande korrelation, höjer systemet den aggregerade riskpoängen och justerar skyddströsklarna på ett samordnat sätt, snarare än att behandla varje position isolerat.
Marknadsdjupsmått kombineras med sentimentindikatorer härledda från volym och aktivitet i orderböcker, för att kontextualisera prisrörelser som inte åtföljs av tillräcklig likviditet för att upprätthålla dem.
Processen är uppdelad i tre tydligt differentierade faser, var och en dokumenterad och verifierbar.
Marknadsdata, orderböcker och likviditetsstatistik samlas in kontinuerligt från anslutna källor, utan föregående transformation, för att bevara deras spårbarhet.
Varje modellpassning testas tillbaka under historiska perioder innan de sätts i produktion för att säkerställa konsistens över olika volatilitetsregimer.
Systemet presenterar signaler och tröskelinställningar som förslag. Den slutliga tillämpningen av alla rekommendationer kräver mänsklig bekräftelse.
Systemet är utformat för att stödja beslutsfattande, inte som ett substitut för professionellt omdöme. Den som ansvarar för portföljen har alltid befogenhet över det slutliga utförandet.
Nej. Integrering med utbyten görs genom API-nycklar konfigurerade med skrivskyddade behörigheter och, när så är tillämpligt, operativa behörigheter, men aldrig återkallande behörigheter. Medlen finns alltid kvar på användarens konto på motsvarande börs.
Systemet begär den miniminivå som krävs för att läsa positioner, transaktionshistorik och marknadsdata. Nycklarna lagras krypterade och kan återkallas när som helst från instrumentpanelen på den använda börsen.
Prediktiva modeller valideras mot historiska perioder med hög volatilitet, men inget system kan garantera identiskt beteende inför en aldrig tidigare skådad händelse. Under förhållanden med extrem volatilitet prioriterar systemet exponeringsminskning och kräver explicit bekräftelse innan stora justeringar görs.
Åtkomsten är organiserad efter nivåer beroende på mängden data som behandlas och antalet anslutna plånböcker. Specifika detaljer ges under den första konsultationen eftersom de beror på varje kunds operativa omfattning.
Aggregerad marknadsdata kan användas för att förbättra prediktiva modeller på anonym basis. En kunds specifika portföljdata delas inte med tredje part eller används utanför deras eget konto.
Begär en första konsultation för att granska hur det aktiva skyddssystemet skulle konfigureras på din nuvarande portfölj. En medlem i teamet kommer att analysera ditt fall innan han föreslår någon integration.